



07.10.2026 -
Die Renditen von Staatsanleihen sind zuletzt rasant gestiegen. Das liegt (auch) an einer Schuldenflut, die keine Grenzen kennt. Ein Blick nach Frankreich und in die USA zeigt, womit Bond-Anleger rechnen müssen – und warum die Anlageklasse wieder einen Blick wert ist.
Lange Zeit standen Anleihen aufgrund ihrer mageren Renditen weniger im Fokus unserer flexiblen Multi-Asset-Anlagestrategien, die üblicherweise relativ hohe Aktienquoten haben. Das Rendite-Risiko-Verhältnis von Bonds war aus Sicht dieser Anlagestrategien nicht sonderlich attraktiv, weil niedrige Zinskupons kaum einen Schutz gegen drohende Kursverluste boten.
Frankreichs Staatsanleihen: Hohe Schulden, höhere Risiken
Das beginnt sich nun aber zu ändern. In der Eurozone haben die Renditen von Staatspapieren in den vergangenen Monaten deutlich zugelegt und reichen von 3,5 Prozent für zehnjährige deutsche Bundesanleihen bis zu 4,9 Prozent für zehnjährige französische Staatspapiere (vgl. Grafik).
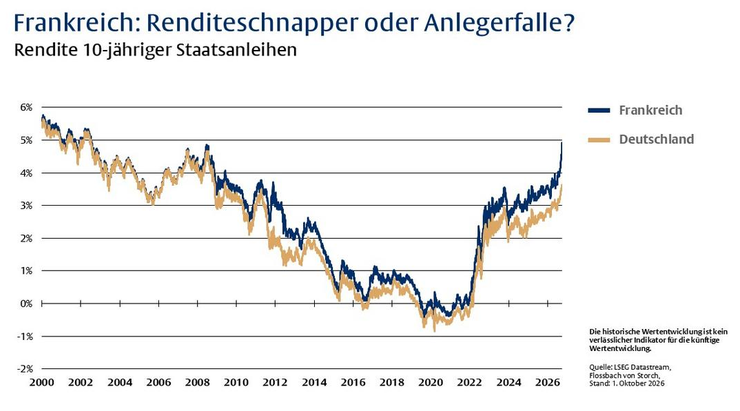
Fast fünf Prozent für Anleihen eines ehemaligen Kernlands der Eurozone und der zweitgrößten Volkswirtschaft der EU klingen verlockend. Die Bonitätsnote Frankreichs ist gut (A+). Aufsichtsrechtlich gelten französische Staatsanleihen sogar als „risikofrei“ und Banken dürfen sie deshalb mit einem Risikogewicht von null Prozent behandeln.
Doch am Bondmarkt sieht man das anders. Frankreich gilt inzwischen als fragilster Schuldner der Eurozone und muss für neu ausgegebene Anleihen höhere Zinsen zahlen als Italien und Griechenland. Der Risikoaufschlag (Spread) zu deutschen Bundesanleihen ist mit 1,4 Prozentpunkten so hoch wie zuletzt in der Eurokrise.
Grenzenlose Schuldenflut in Frankreich
Die Staatsschulden von gut 3.500 Milliarden Euro entsprechen fast 120 Prozent der Wirtschaftsleistung. Der Sozialstaat ist aus dem Ruder gelaufen, die Wirtschaft schwächelt und die Haushaltsdefizite bleiben hartnäckig hoch.
Ein weiterer Anstieg der Staatsschuldenquote scheint unvermeidbar. Das chronisch reformunwillige Land ist damit zum neuen Sorgenkind der Eurozone geworden. Im nächsten Frühjahr stehen Präsidentschaftswahlen an, was die Verunsicherung der Investoren weiter erhöht.
Eine Pleite Frankreichs – also ein Schuldenschnitt – ist aber nicht zu erwarten. Am Ende bürgt die gesamte Eurozone indirekt über die Europäische Zentralbank (EZB) für Frankreich. In der Eurokrise haben wir gelernt, dass der Zusammenhalt der Eurozone ein unumstößlicher politischer beziehungsweise geldpolitischer Wille ist – „whatever it takes“.
Hinzu kommt, dass Frankreich als „too big to fail“ gilt, denn eine Staatspleite würde eine massive Finanzkrise auslösen. Im Zweifel dürfen Anleger also darauf vertrauen, dass die EZB eingreift und französische Staatsanleihen kauft, um den Zinsanstieg zu stoppen.
Dazu müsste sie das Transmission Protection Instrument (TPI) aktivieren, das sicherstellen soll, dass die Geldpolitik in allen Ländern des Euroraums ähnlich wirkt und nicht durch stark auseinanderlaufende Staatsanleiherenditen gestört wird.
Die EZB müsste zu dem Schluss kommen, dass die hohen Renditen französischer Staatspapiere fundamental ungerechtfertigt sind, die Staatsverschuldung tragfähig ist und dass Frankreich die EU-Fiskalregeln einhält. Diese Kriterien werden derzeit aber nicht oder nur bedingt erfüllt. Letztlich spielt das aber keine Rolle, denn die EZB besitzt bei der Auslegung einen großen Ermessensspielraum, weshalb das TPI-Instrument de facto eine Carte blanche ist.
Frankreich und die EZB: Wann wären Anleihekäufe möglich?
Damit die EZB Frankreich mit Stützungskäufen unter die Arme greifen kann, muss die Schieflage aber gravierend sein. Der Risikoaufschlag gegenüber deutschen Bundesanleihen müsste noch weiter steigen und damit auch die absoluten Renditen auf deutlich höhere Niveaus heben.
Eine solche Intervention wäre aber nicht nur eine Demütigung der Grande Nation, sondern auch ein gefährliches Unterfangen für die EZB. Sie würde damit einen enormen Fehlanreiz (Moral Hazard) schaffen.
Wenn Investoren zukünftig darauf vertrauen können, dass die EZB im Krisenfall als Retterin der letzten Instanz eingreift, warum sollten diese dann noch Anleihen solider Schuldner kaufen, die viel weniger Rendite bieten?
Das Signal an die Regierungen der Euroländer wäre ebenfalls fatal. Fiskaldisziplin würde nicht mehr belohnt, sondern bestraft. So weit muss es aber nicht kommen, wenn der Bondmarkt seine Macht als ultimatives Korrektiv jeder Regierung auch in Frankreich frei entfalten kann und den Staat zu Reformen zwingt, bevor ein Eingreifen der EZB unausweichlich wird.
Der gestiegene Risikoaufschlag französischer Staatsanleihen hat auch die Risikoaufschläge bei Anleihen anderer hochverschuldeter Länder, vor allem Italiens, erhöht. Noch wäre es übertrieben, von einer erneuten Eurokrise zu sprechen, aber Parallelen sind erkennbar und haben den Euro gegenüber dem US-Dollar zuletzt auf den tiefsten Stand seit Mai 2025 fallen lassen.
Unternehmensanleihen: Warum die Bonität entscheidend ist
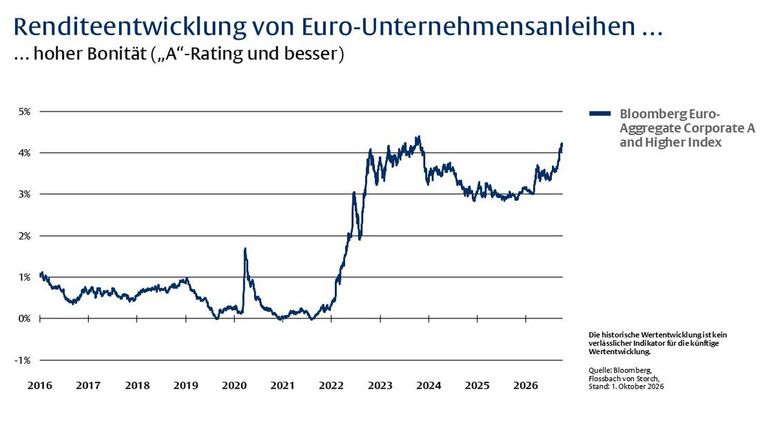
Bezeichnenderweise ist das Vertrauen in bonitätsstarke Unternehmen inzwischen größer als in Staatspapiere Frankreichs oder Italiens. Euro-Unternehmensanleihen hoher Bonität bieten wieder Renditen von bis zu 4,5 Prozent und damit deutlich mehr als vermeintlich erstklassige Bundesanleihen (vgl. Grafik).
US-Anleihen: Höhere Zinsen, anhaltende Inflation
Noch höher ist das Zinsniveau in den USA, wo zehnjährige Staatsanleihen inzwischen deutlich mehr als fünf Prozent bieten. Die Gründe sind eine hartnäckig hohe Inflation und eine stark wachsende Wirtschaft, die von hohen Konsumausgaben und vom KI-Investitionsboom profitiert. Das Nominalwachstum liegt mit rund sechs Prozent (Realwachstum plus Preissteigerungen) sogar noch über den aktuellen Renditen zehnjähriger US-Treasuries.
Der Versuch von Finanzminister Scott Bessent, die Renditen langlaufender Papiere durch gezielte Käufe zu drücken, darf als gescheitert bezeichnet werden. Auch in den USA lässt der Bondmarkt die Muskeln spielen, wenngleich die gestiegenen Renditen hier nicht wie in Frankreich als Krisensymptom zu werten sind.
Solange das Wirtschaftswachstum hoch bleibt und einen weiteren Anstieg der Staatsverschuldung bremst oder stoppt, drohen US-Treasuries nicht zu Krisenanleihen zu werden.
Ein Anstieg der Renditen auf bis zu sechs Prozent ist aber denkbar, wenn die Wirtschaft in den USA weiter rund läuft und die Inflation deutlich über der Zielmarke von zwei Prozent verharrt. Dieses Renditeniveau lässt sich aktuell bereits mit Anleihen bonitätsstarker Unternehmen erzielen (vgl. Grafik).
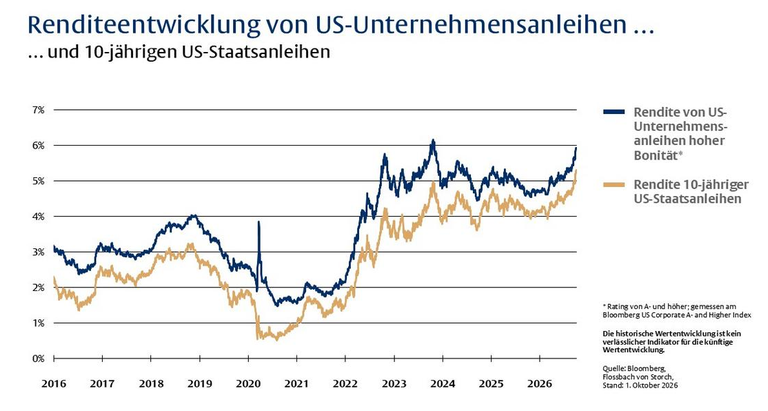
Damit bieten sie einen guten Puffer gegen Kursverluste, die im Falle eines weiteren Renditeanstiegs zu erwarten sind. Auch bei einer hartnäckig hohen Inflation von drei bis vier Prozent bliebe noch eine attraktive Realverzinsung übrig. Das Dollarrisiko dürfte angesichts der chronischen Wachstumsschwäche in der Eurozone überschaubar bleiben.
Multi-Asset-Portfolien: Warum wir Anleihen wieder stärker gewichten
Das verbesserte Verhältnis von Zinsertrag zu Risiko (kurzfristig: Kursverluste, langfristig: Inflation) hat uns bewogen, Anleihen wieder auch in unseren flexiblen Multi-Asset-Portfolien stärker bei der Vermögensallokation zu berücksichtigen. Langfristig ist dabei entscheidend, wie viel von der nominalen Rendite nach Abzug der Inflation real übrigbleibt.
Was bedeutet das alles für Anlegerinnen und Anleger? Anleihen sind insgesamt wieder attraktiver geworden, soweit man dies am nominalen Zins festmachen kann, der bei Unternehmensanleihen hoher Bonität inzwischen sechs Prozent in US-Dollar und 4,5 Prozent in Euro beträgt.
Das sollte ausreichen, um auch nach Abzug der Inflation noch eine auskömmliche und berechenbare Realverzinsung zu erhalten. Zumindest bei einer selektiven Auswahl der Titel und dem Fokus auf erstklassige Schuldner.