



Der Anleihemarkt übernimmt die Führung
Die Kapitalmärkte standen im September ganz im Zeichen eines deutlichen Ausverkaufs bei Staatsanleihen. Die Rendite zehnjähriger US-Treasuries stieg um knapp 50 Basispunkte auf 5,29%, während zehnjährige Bundesanleihen auf 3,59% kletterten. Treiber waren anhaltender Inflationsdruck, weitere geldpolitische Straffung und eine Normalisierung der Laufzeitprämien. Verstärkt wurde die Bewegung durch ein außergewöhnlich hohes Emissionsvolumen: Neben Staaten drängten auch Unternehmen mit umfangreichen Neuemissionen an den Markt, nicht zuletzt zur Finanzierung des KI-Investitionsbooms.
Auch die Notenbanken trugen zum Renditeanstieg bei. Die EZB erhöhte ihren Einlagensatz erneut um 25 Basispunkte auf 2,5% und hielt weitere Schritte offen. Auch die Bank of Japan setzte ihren Normalisierungskurs fort. Die Fed hob ihren Leitzinskorridor ebenfalls um 25 Basispunkte auf 3,75–4,00% an und reagierte damit auf den weiterhin erhöhten Inflationsdruck. Schwächere Inflationsdaten zum Monatsende dämpften anschließend allerdings die Erwartungen an einen weiteren Zinsschritt bereits im Oktober. Insgesamt verschärfte sich damit die geldpolitische Ausrichtung der großen Zentralbanken im September nochmals.
An den Aktienmärkten verdeckte die insgesamt stabile Indexentwicklung erhebliche Unterschiede unter der Oberfläche. Während große Technologiewerte und die KI-Infrastruktur weiter von starken Wachstumszahlen profitierten, gerieten Industrieunternehmen, Banken und Teile des chinesischen Technologiesektors deutlich unter Druck. Gleichzeitig traten erste operative Engpässe beim Ausbau von Rechenzentren und Stromnetzen stärker in den Vordergrund. Damit verschiebt sich die Diskussion zunehmend von der reinen Nachfrage nach KI hin zur Frage, wie schnell und zu welchen Kosten die notwendige Infrastruktur tatsächlich bereitgestellt werden kann.
Auch am Kreditmarkt hinterließ der Zinsanstieg Spuren. Investment-Grade-Spreads blieben zwar insgesamt niedrig, unter der Oberfläche nahmen die Bewertungsunterschiede jedoch deutlich zu. Im High-Yield-Markt weiteten sich die Spreads auf ein Fünfmonatshoch aus, insbesondere bei schwächeren CCC-Emittenten. Neben den höheren Refinanzierungskosten belastete auch hier das hohe Neuemissionsvolumen. In Europa verschärften sich zugleich die Sorgen um Frankreich: Der OAT-Bund-Spread stieg auf rund 120 Basispunkte, nachdem sich die fiskalischen Aussichten erneut eingetrübt hatten.
Die geopolitische Lage blieb ebenfalls ein wesentlicher Marktfaktor. Brent-Öl stieg im Verlauf des Monats zeitweise auf über 100 USD je Barrel und beendete den September bei rund 104 USD. Parallel verharrten europäische Gaspreise auf hohem Niveau. Die Kombination aus steigenden Energiepreisen, höheren Realrenditen und geopolitischer Unsicherheit verschärfte damit erneut den Zielkonflikt der Notenbanken zwischen Inflationsbekämpfung und Wachstum. Gold konnte von der Unsicherheit dagegen nicht profitieren und verlor angesichts höherer Renditen rund 4%.
Die Volatilität der vergangenen Tage hat gezeigt, wie stark die Entwicklung an den Anleihemärkten inzwischen auch die übrigen Anlageklassen bestimmt. Nach dem kräftigen Renditeanstieg sorgten zuletzt bereits kleinere Veränderungen bei Konjunktur- und Inflationsdaten für deutliche Gegenbewegungen bei Staatsanleihen und entsprechend schwankende Aktienmärkte. Während insbesondere große Technologie- und KI-Werte bislang vergleichsweise robust bleiben, nimmt die Marktbreite ab und zinssensitive sowie schwächer finanzierte Unternehmen geraten stärker unter Druck. Für Aktien bleibt der KI-Investitionszyklus damit grundsätzlich unterstützend, gleichzeitig gewinnen Bilanzqualität, Finanzierungskosten und die Fähigkeit, Investitionen tatsächlich in steigende Erträge zu übersetzen, weiter an Bedeutung. Für langlaufende Anleihen sprechen die zuletzt schwächeren US-Daten zwar für eine zwischenzeitliche Entlastung, das hohe Emissionsvolumen, erhöhte Inflationsrisiken und weiterhin hohe Laufzeitprämien dürften jedoch vorerst für ein volatiles Marktumfeld sorgen.
Phaidros Funds Balanced
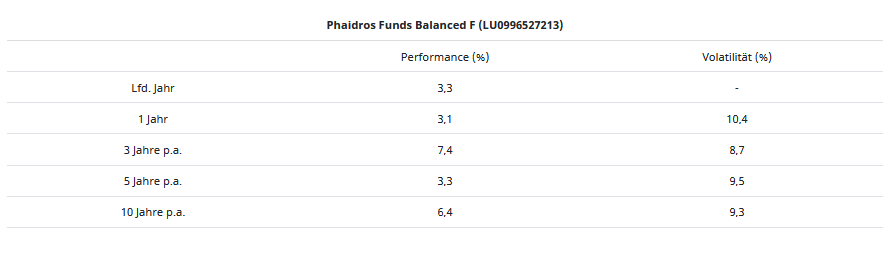
Der Phaidros Funds Balanced verzeichnete im September je nach Anteilsklasse eine Wertentwicklung zwischen -2,21% und -2,77%. Der MSCI World Index in Euro legte im September um 1,05% zu, während europäische Investment-Grade-Anleihen gemessen am Bloomberg EUR Aggregate Index um 1,87% nachgaben.
Auf der Aktienseite waren wieder KI-Unternehmen gefragt: TSMC, ASML, SK Hynix und SanDisk zählten zu den stärksten Werten im Portfolio, nachdem sich die Stimmung gegenüber dem KI-Infrastrukturthema nach der Korrektur der Vormonate wieder aufgehellt hatte. Softwaretitel wie Adobe und Nemetschek konsolidierten hingegen nach der starken Erholung der Vormonate.
Steigende Inflationserwartungen sowie Leitzinsanhebungen durch EZB und Fed trieben die Renditen von Staatsanleihen nach oben und belasteten die Kurse über den Monat. Auch die High-Yield-Anleihen handelten in der zweiten Monatshälfte aufgrund des negativen Sentiments am Anleihenmarkt schwächer. In Fremdwährung denominierte Anleihen profitierten dagegen vom schwächeren Euro.
Wir haben die Aktienposition in MTU veräußert. Nach der guten Entwicklung der letzten Jahre haben wir uns aufgrund der Risiken in der Luftfahrtbranche durch die geopolitischen Krisen und hohen Kerosinpreise nun zum Verkauf entschieden.
Die Aktienquote lag zum Monatsende bei knapp 58%, die Anleihequote bei 32%, Liquidität und Gold machten rund 8% respektive 3% des Portfolios aus.
(...)